2026年10月22日,康卡斯特公布2026财年三季报。财报显示,截至9月底,并入其合并报表的北京环球度假区相关资产约77亿美元、负债约78亿美元,账面净资产转为负数。中方股东首旅集团的公司债券年报则显示,项目公司北京国际度假区有限公司2025年末净资产为-6.41亿元。开业刚满五年的北京环球,由此被贴上了"资不抵债"的标签。
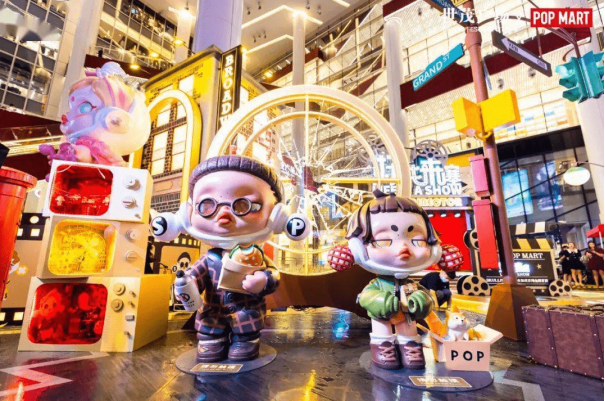
几乎同一时间,国内乐园却在密集落地。6月17日孝感方特三大项目同步开业,7月18日安阳方特殷商神画开门迎客,7月30日泡泡玛特城市乐园全面开放;通州的北京海昌海洋公园进入地上主体结构施工,亚洲首家法拉利主题乐园完成签约;清远总投资45亿元的"山海经世界"、惠州19亿元的奥飞环梦乐园相继推进。
一边是顶流项目的负净资产,一边是新项目络绎不绝。这看上去像行业失灵,其实是两本账在同时运行:一本算项目自身的会计利润,一本算城市与资本的十年期回报。把这两本账摊开,才能看清中国主题公园此刻真实的处境。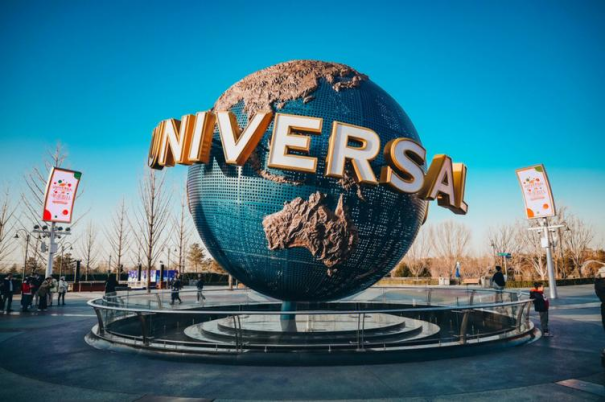
关于北京环球的负债,目前流传的数字分属不同报表口径,混用会得出完全不同的结论。
表1 北京环球项目公司主要经营指标(中方报表口径)
指标 | 2024年 | 2025年 | 同比变动 |
总资产(亿元) | 518.97 | 497.55 | — |
净资产(亿元) | 16.41 | -6.41 | 由正转负 |
营业收入(亿元) | 79.21 | 77.55 | -2.09% |
其中门票收入(亿元) | 48.93 | 48.13 | -1.63% |
入园人次(万人次) | 940.57 | 963.93 | +2.48% |
利润总额(亿元) | -21.40 | -22.82 | 亏损扩大 |
资料来源:首旅集团公司债券年报;联合资信《首旅集团2026年跟踪评级报告》。
表2 北京环球相关资产负债(康卡斯特合并报表口径,亿美元)
时点 | 资产 | 负债 | 净资产 |
2023年末 | 78 | 72 | 6 |
2024年末 | 73 | 70 | 3 |
2025年末 | 74 | 73 | 1 |
2026年6月末 | 76 | 77 | -1 |
2026年9月末 | 77 | 78 | -1 |
资料来源:康卡斯特2024年、2025年年报及2026年第一、二、三季度财报。
两组数字口径不同,金额不能直接对比,但都指向同一个事实:相应口径下,账面负债已超过资产。 按中方口径计算,2025年项目公司资产减少约21.42亿元、负债增加约1.40亿元,净资产由正转负。
78亿美元总负债中,有相当比例是经营租赁负债;真正需要还本付息的有息债务约37亿美元,其中长期贷款本金约33亿美元。只要园区日常运营能够产生现金流,利息就能正常周转。联合资信在对首旅集团的跟踪评级报告中亦作出解释:项目初期投入较大,折旧和利息负担较重。会计上的负净资产,与"还不上到期债务"是两件不同的事。
比资产负债表更值得警惕的,是赚钱能力的下滑。财报演示材料显示,截至2026年9月底的滚动12个月,北京环球调整后EBITDA由上年同期的约2亿美元降至约1亿美元,降幅接近一半。
2025年,北京环球入园963.93万人次,同比增长2.48%;营业收入77.55亿元,同比下降2.09%;门票收入48.13亿元,同比下降1.63%;利润总额-22.82亿元,较2024年的-21.40亿元继续扩大。客流在涨、人均门票在跌、亏损在扩大,这三条曲线同时出现,指向的是价格与消费结构,而非单纯的折旧压力。
如果只看项目利润表,几乎所有大型乐园在开业前五年都"不该存在"。但决策者手上并不只有这张表。
中国主题公园研究院院长林焕杰曾测算,1元主题公园收入可带动城市3.8元收入,拉动上下游产业6至15元收入,合计撬动约18.8元。
落到通州,这笔账更具体:开园前区域高端酒店几乎为零,如今已建成和在建的四星级以上酒店超过10家,节假日入住率常在90%以上;截至2022年,环球周边5公里内餐饮商户达2806家;公开数据显示,项目直接创造就业岗位约1.4万个,间接带动上下游就业超过10万个;地铁7号线东延、八通线南延与京哈高速改造,也因项目落地而加速。
这些收益不会进入乐园的利润表,却会进入区域的税收、就业与土地价值。对一座城市而言,主题公园更像一项基础设施投资,而不是一门商业地产。
中国旅游研究院院长戴斌在《人民论坛》撰文指出,我国大型主题公园的投资者,多是地方政府通过城投公司或国有旅游集团等平台,引入国际国内品牌合资合作进入这一市场;投资决策一般更关注建设性指标而非运营性指标,建设逻辑偏向空间形态、规模体量、视觉符号,而非文化原创力、内容生产能力与持续运营体系。
这段话解释了一个看似矛盾的现象:立项时考核的是投资额、形象进度与招商落地,而"十年后能否盈利"往往不是当期指标。 这也正是风险的源头——重建设、轻运营,在行业上行期被增长掩盖,在下行期集中暴露。
二十年前,一座大型乐园意味着百亿元级投入和漫长的建设周期。今天这个门槛被显著拉低:设备国产化与模块化降低了采购与安装成本,标准化的园建与运营体系缩短了筹备时间,轻资产输出让品牌方可以只出IP与管理、不背土地与折旧。赣州南康功夫动漫世界总投资7亿元、配备16个主题场馆,惠州奥飞环梦乐园总投资19亿元,都是这一趋势下的产物。"开乐园"不再是巨型资本的专属动作。
2025年7月5日开园的上海乐高乐园,投资约5.5亿美元,是全球开园规模最大的乐高乐园,卖的是拼搭与亲子陪伴;2026年7月30日全面开放的泡泡玛特城市乐园,卖的是LABUBU的情绪价值与社交货币;长隆与智元合作、2026年9月在横琴落地的具身智能主题乐园,部署近千台机器人,卖的是科技新鲜感;开封清明上河园与万岁山武侠城,卖的是文化沉浸与NPC互动,后者2025年接待游客2452万人次、营收12.7亿元。
主题公园的竞争,已经从"谁的过山车更高",转向"谁能让游客愿意为一段情绪付钱"。
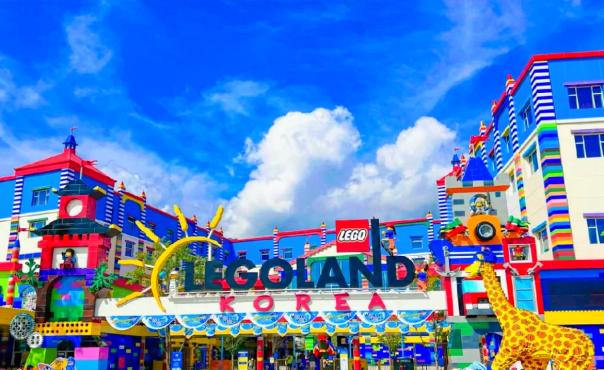
香港迪士尼2005年开业,2012年才首次实现净利润;2015年再度转亏,直到2024年才创下开业以来最佳业绩——净利润8.38亿港元、EBITDA 23亿港元、收入88亿港元、入场人次770万。巴黎迪士尼自1992年开业后长期被视为集团财务包袱,如今已成为其国际业务增长的重要支撑。日本大阪环球影城2001年开业后亏损近十年,2023至2024年却连续位居全球客流第三、亚太第一。
特大型主题公园投资以百亿元计,行业公认的投资回报周期在15至20年。用五年财报去评判一座乐园的成败,本身就是口径错配。
承认长期主义,不等于可以为所有项目开脱。行业里同时有三根绳子在收紧。
国内主题公园门票收入约占总收入的70%,二次消费占30%或更低;成熟市场的结构大致相反,门票约30%、餐饮约40%、零售约30%,迪士尼的构成中门票约30%、餐饮15%、住宿13%、购物25%左右。海昌海洋公园门票占比约六成,在国内已属二消较高者。
门票依赖的后果很直接:用促销换客流,人次涨了,收入却跌了。北京环球2025年正是这个样本。
中国主题公园研究院《2025中国主题公园竞争力评价报告》显示,国内主题公园中22%仍处亏损、19%实现收支平衡、59%实现经营性盈利;2025年行业整体尚未出现明显反弹,客流量延续2024年的小幅下滑。《中国主题公园发展报告2025》则显示,2024年纳入统计的90家主题公园共接待游客1.28亿人次、实现营业收入292.52亿元,同比分别下降1.76%和3.74%。
头部企业的当期表现同样不轻松:海昌海洋公园2026年上半年营业收入5.36亿元,同比下降21.9%,净亏损3.35亿元,亏损同比扩大;华强方特2025年上半年文化科技主题公园收入23.22亿元,同比减少4.44%;清明上河园2025年接待游客960万人次,营业收入7.46亿元、仅增0.6%,净利润连续三年下滑至2.12亿元,毛利率由67.6%降至51.8%,账面货币资金仅3994万元,流动负债净额达3.53亿元。
需要提醒的是,上述"22%亏损"与市场上流传的"七成亏损"并不一致,差异来自统计对象与口径——前者覆盖385家主题公园,后者多为抽样或特定样本。读行业数据,先看口径,再看结论。
深圳乐高乐园2021年8月动工,原计划2024年开园,截至2026年仍未正式开门,官方口径为"2026年部分区域先行开园";安阳方特殷商神画在2024年曾被曝因地方国资资金问题一度停滞,直到2026年7月18日才开业。
这些案例说明,乐园不是签约就能开花的项目。它高度依赖地方财政、融资环境与多方协同,工期表往往比招商新闻更能反映真实进度。
与其讨论"该不该开",不如给出可检验的标准。以下三条,任何一座新乐园在立项前都应当能给出答案。
1. 市场半径是否成立——2小时交通圈内是否有足够的人口规模与可支配收入。通
州的集群逻辑成立,是因为背后有北京与京津冀的客源池;若县域乐园不具备这样的池子,大投资就是大负债。
2. 二消占比是否在爬坡——门票占比从70%向50%移动,是乐园从"卖票"转向"卖
时间"的唯一刻度。住宿、演艺、餐饮、周边商品,每一项都要能提供独立的复游理由。
3. 内容更新是否有节奏——特大型项目通常3至5年需要一次结构性更新。北京
环球在五周年时宣布打造亚洲首个《速度与激情》室内骑乘与蓝贡湖夜间演出,正是这一节奏;没有更新预算的乐园,本质上是一次性消费。
换一个角度说,在这个阶段,"投多少钱"已不构成竞争力,"多久能回本"与"淡季怎么活"才是。前者由资本决定,后者由运营决定。
短期内不会。其有息债务约37亿美元,调整后EBITDA仍为正,运营现金流可以覆盖利息。但负净资产会持续压制新增投资与再融资能力,这比当期亏损更实际。
不等于。前者是资产负债表口径,衡量资产与负债的关系;后者是利润表口径,衡量当期经营成果。重资产项目在折旧高峰时会同时恶化,但成因不同:一个是历史投资的分期摊销,一个是当期经营效率。
因为价格。促销、多日票、年卡会把"游客"换成"人次",却不一定换成"收入"。清明上河园2025年将单次入园票改为三日不限次入园票,门票毛利率由69.8%降至48.5%,就是这个机制最直观的样本。
有,但机会不在"做小号的迪士尼",而在"做透一个场景":本地亲子、研学、温泉加游乐、室内全季运营。7亿元的赣州项目与19亿元的惠州项目,走的都是这个方向——不追求全国客流,只追求周边复游。
北京环球的负净资产,不是中国主题公园的丧钟,而是一面镜子。它照出这门生意的真实成本:近500亿元的项目公司总资产、每年二十多亿元的账面亏损、一个必须用十年才能填平的坑。
国内乐园之所以还在不断开,是因为各地算的不是同一本账。但当土地红利、基建红利与人口红利同时变薄,所有账最终都要回到同一个问题上:游客为什么来第二次。能回答这个问题的乐园,才活得到下一个周期。
来源:
https://www.sohu.com/a/1102084116_122063512
https://baijiahao.baidu.com/s?id=1881978847890288131
https://zhuanlan.zhihu.com/p/2105601749352444268
https://www.toutiao.com/article/7708583089106928154/?enter_from=mp_group_management
扫一扫添加微信

关注微信公众号